Versicherung
Ob Auto, Hausrat oder Haftpflicht: Ich vergleiche Ihre bestehenden Verträge anbieterneutral mit dem Markt und zeige Ihnen konkret, wo Sie sparen können.
Nach und nach kommen hier weitere Versicherungsarten dazu – klicken Sie sich einfach durch und fragen Sie direkt eine unverbindliche Beratung an.
KFZ & Mobilität
Viele zahlen Jahr für Jahr zu viel – bei der KFZ-Versicherung ebenso wie bei Hausrat- und Haftpflichtversicherung. Ich vergleiche Ihre bestehenden Verträge mit dem Markt und zeige Ihnen Ihr Sparpotenzial.
- KFZ: Vergleich von Haftpflicht, Teil- und Vollkasko
- Sachversicherung: Hausrat, Privathaftpflicht und mehr im Blick
- Prüfung von Rabatten, Schadenfreiheitsklassen und Kündigungsfristen
Altersversorgung
Die gesetzliche Rente allein reicht selten, um den gewohnten Lebensstandard zu halten. Mit einer passenden Lebens- oder Rentenversicherung bauen Sie sich schon heute ein zweites finanzielles Standbein für morgen auf – abgestimmt auf Ihr Einkommen und Ihre Ziele.
- Lebens- und Rentenversicherungen im anbieterneutralen Vergleich
- Frühzeitiger Start nutzt Zinseszins- und Förderpotenzial optimal aus
- Persönliche Beratung statt Einheitslösung von der Stange
Einkommenssicherung
Fällt das Einkommen durch Berufsunfähigkeit oder den Verlust einer Grundfähigkeit weg, gerät schnell die gesamte Lebensplanung ins Wanken. Eine Berufsunfähigkeits- oder Grundfähigkeitsversicherung fängt genau das auf und sichert Ihren Lebensstandard ab.
- Berufsunfähigkeitsversicherung: volle Absicherung bei Ausfall im erlernten Beruf
- Grundfähigkeitsversicherung: günstige Alternative bei erschwerter BU-Prüfung
- Frühzeitiger Abschluss sichert bessere Konditionen und Gesundheitsfragen
Wohngebäudeversicherung
Feuer, Sturm, Leitungswasser oder Hagel können am Gebäude selbst erhebliche Schäden verursachen. Die Wohngebäudeversicherung schützt die Bausubstanz Ihres Zuhauses und damit einen der größten Vermögenswerte, die Sie besitzen.
- Absicherung gegen Feuer, Sturm, Hagel und Leitungswasser
- Wichtig für Eigentümer – oft sogar von der Bank bei der Finanzierung verlangt
- Elementarschutz gegen Hochwasser und Starkregen optional ergänzbar
Hausratversicherung
Möbel, Technik, Kleidung – der Wert des eigenen Hausrats wird oft unterschätzt. Bei Einbruch, Feuer oder Leitungswasserschaden ersetzt die Hausratversicherung Ihr Eigentum, ohne dass Sie auf den Kosten sitzen bleiben.
- Schutz bei Einbruchdiebstahl, Feuer, Leitungswasser und Sturm
- Fahrraddiebstahl und Elementarschäden optional mitversicherbar
- Regelmäßige Anpassung der Versicherungssumme gegen Unterversicherung
Bauversicherungen
Ob Neubau oder Sanierung: Während der Bauphase lauern besondere Risiken – vom Vandalismus auf der Baustelle bis zum Haftungsfall gegenüber Dritten. Bauversicherungen schließen genau diese Lücke bis zur Fertigstellung.
- Bauleistungsversicherung gegen unvorhersehbare Schäden am Bauwerk
- Bauherrenhaftpflicht schützt vor Ansprüchen Dritter auf der Baustelle
- Passgenau für die Dauer der Bauphase abschließbar
Haus- und Grundbesitzerhaftpflicht
Als Eigentümer haften Sie für Schäden, die von Ihrem Grundstück ausgehen – etwa durch Glatteis auf dem Gehweg oder einen herabfallenden Ast. Diese Haftpflicht schützt Sie vor den finanziellen Folgen solcher Ansprüche.
- Absicherung der Verkehrssicherungspflicht als Grundstückseigentümer
- Besonders wichtig bei vermieteten oder unbebauten Grundstücken
- Schützt vor Personen-, Sach- und Vermögensschäden Dritter
Gewässerschadenhaftpflicht
Öltank oder andere wassergefährdende Anlagen auf dem eigenen Grundstück bergen ein hohes Haftungsrisiko. Die Gewässerschadenhaftpflicht deckt Schäden ab, die durch das Austreten solcher Stoffe entstehen können.
- Pflicht bzw. dringend empfohlen bei Öltanks und ähnlichen Anlagen
- Deckt Sanierungskosten bei Boden- und Gewässerverunreinigung
- Ergänzt die Privathaftpflicht um ein oft übersehenes Risiko
Privathaftpflichtversicherung
Ein umgestoßenes Glas beim Nachbarn, ein Fahrradsturz mit Fremdschaden: Im Alltag ist schnell etwas passiert. Die Privathaftpflicht übernimmt berechtigte Ansprüche Dritter und wehrt unberechtigte Forderungen ab.
- Eine der wichtigsten Versicherungen überhaupt – für nahezu jeden sinnvoll
- Deckt Personen-, Sach- und Vermögensschäden gegenüber Dritten
- Familientarife sichern häufig alle Haushaltsmitglieder mit ab
Tierhalterhaftpflicht
Für Hunde und Pferde besteht eine besondere Halterhaftung – auch wenn das Tier sich nur einen Moment unerwartet verhält. Die Tierhalterhaftpflicht schützt Sie vor den oft hohen Schadenersatzforderungen, die daraus entstehen können.
- Für Hunde- und Pferdehalter in vielen Bundesländern Pflicht oder dringend ratsam
- Deckt Personen- und Sachschäden, die das Tier verursacht
- Unabhängig von der privaten Haftpflicht abzuschließen
Rechtsschutzversicherung
Ob Streit mit dem Vermieter, im Job oder nach einem Verkehrsunfall: Ein Rechtsstreit kostet schnell mehrere Tausend Euro. Die Rechtsschutzversicherung übernimmt Anwalts-, Gerichts- und Gutachterkosten und sichert Ihnen den Zugang zu Ihrem Recht.
- Bausteine für Privat-, Verkehrs-, Berufs- und Mietrechtsschutz einzeln kombinierbar
- Kostenübernahme für Anwalt, Gericht und Gutachten
- Kostenlose Erstberatung durch Rechtsschutz-Hotlines oft inklusive
Unfallversicherung
Die gesetzliche Unfallversicherung greift nur bei Unfällen im Job und auf dem direkten Arbeitsweg – die meisten Unfälle passieren aber in der Freizeit. Eine private Unfallversicherung schließt diese Lücke rund um die Uhr.
- Schutz bei Invalidität durch Unfälle in Beruf, Freizeit und Haushalt
- Einmalzahlung oder Rente je nach Schwere der Unfallfolgen wählbar
- Sinnvolle Ergänzung zur Berufsunfähigkeitsversicherung
Cyberversicherung
Phishing, Identitätsdiebstahl oder gehackte Online-Konten treffen mittlerweile auch Privatpersonen. Die Cyberversicherung unterstützt Sie finanziell und mit Experten-Hilfe, wenn Sie Opfer eines Cyberangriffs werden.
- Schutz bei Identitätsdiebstahl, Phishing und Online-Betrug
- Übernahme von Schäden durch gehackte Accounts und Käufe im eigenen Namen
- Häufig inklusive Zugang zu IT-Experten im Schadensfall
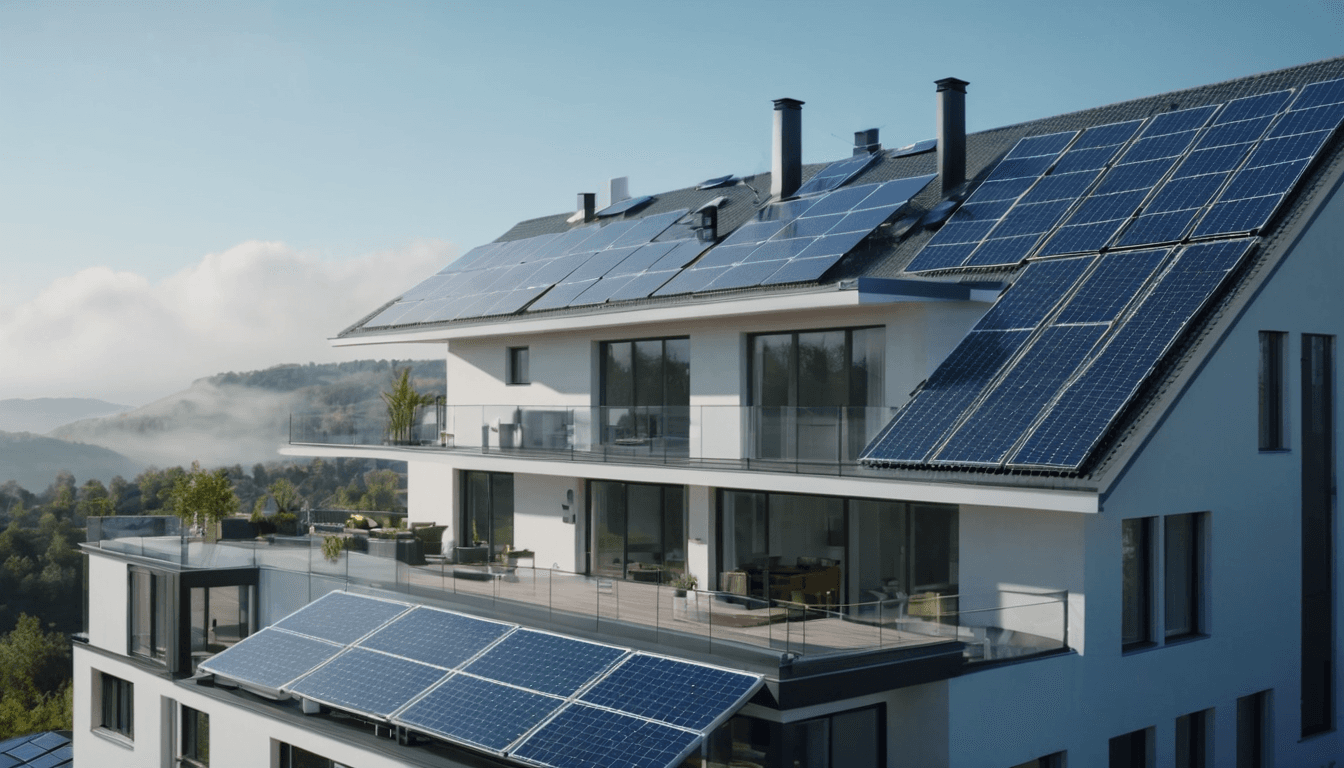
Photovoltaikversicherung
Eine PV-Anlage ist eine große Investition, die Wind, Wetter und Blitzschlag standhalten muss. Die Photovoltaikversicherung schützt Ihre Anlage vor Beschädigung, Ertragsausfall und Diebstahl.
- Schutz vor Sturm, Hagel, Blitzschlag und Überspannung
- Ertragsausfallversicherung sichert entgangene Einspeisevergütung ab
- Oft günstig als Zusatzbaustein zur Wohngebäudeversicherung möglich
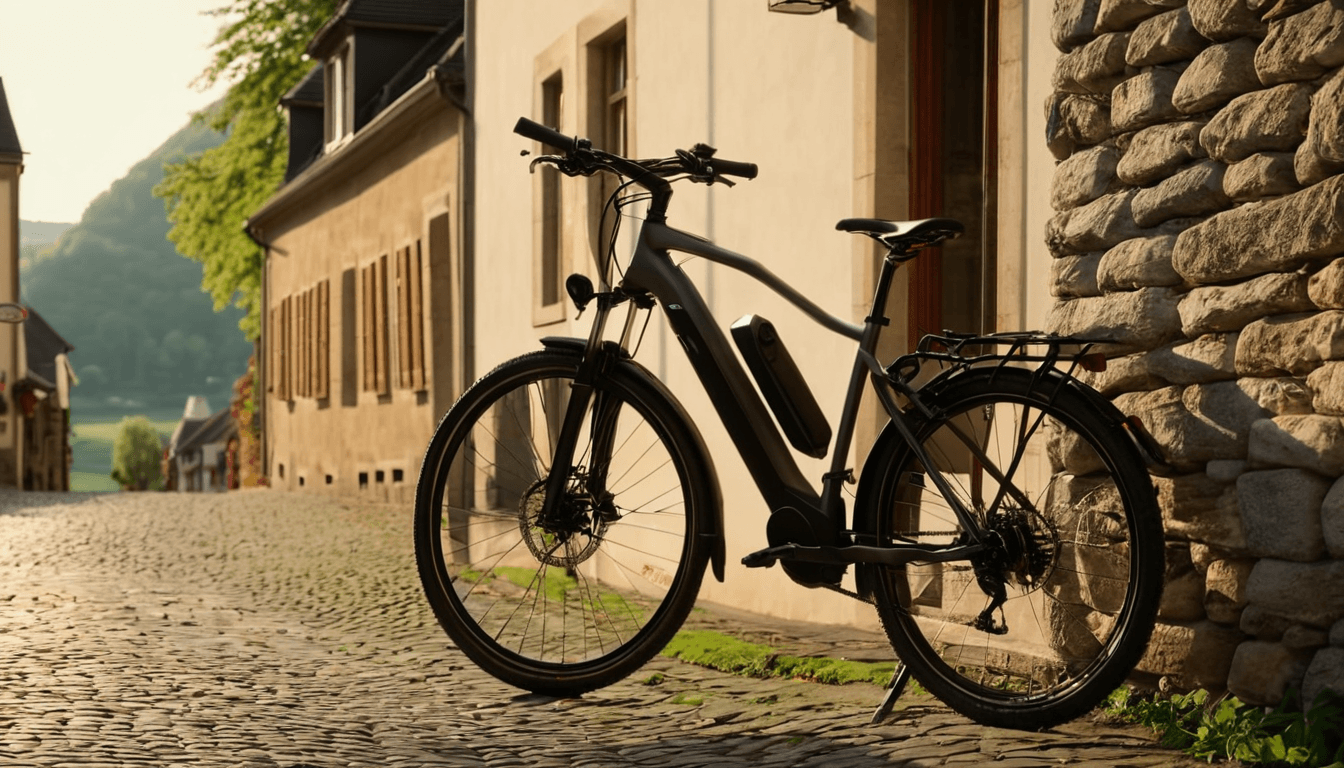
Fahrrad- & E-Bike-Versicherung
Gerade hochwertige E-Bikes sind ein beliebtes Ziel für Diebe – und die Hausratversicherung deckt oft nur einen Teil des Werts ab. Eine eigene Fahrrad- und E-Bike-Versicherung schützt umfassend vor Diebstahl und Beschädigung.
- Diebstahlschutz auch außerhalb verschlossener Räume
- Deckt Beschädigung durch Sturz, Vandalismus und Unfall ab
- Speziell für E-Bikes: Schutz für Akku und Motor inklusive
Luftfahrt-Kasko
Für Halter von Flugzeugen, Ultraleichtfliegern oder Drohnen im gewerblichen wie privaten Einsatz sichert die Luftfahrt-Kasko Schäden am eigenen Fluggerät ab – von der Beschädigung bis zum Totalverlust.
- Absicherung von Flugzeugen, Ultraleichtfliegern und größeren Drohnen
- Deckt Beschädigung, Diebstahl und Totalverlust des Fluggeräts
- Individuelle Beratung für ein sehr spezielles Risiko
Luftfahrt-Haftpflicht
Für viele Fluggeräte, auch für größere Drohnen, ist eine Haftpflichtversicherung gesetzlich vorgeschrieben. Sie deckt Schäden ab, die gegenüber Dritten am Boden oder in der Luft entstehen können.
- Für viele Drohnen und Fluggeräte gesetzlich vorgeschrieben
- Schützt vor hohen Schadenersatzforderungen Dritter
- Wichtig auch für Hobby-Piloten und Drohnenbesitzer
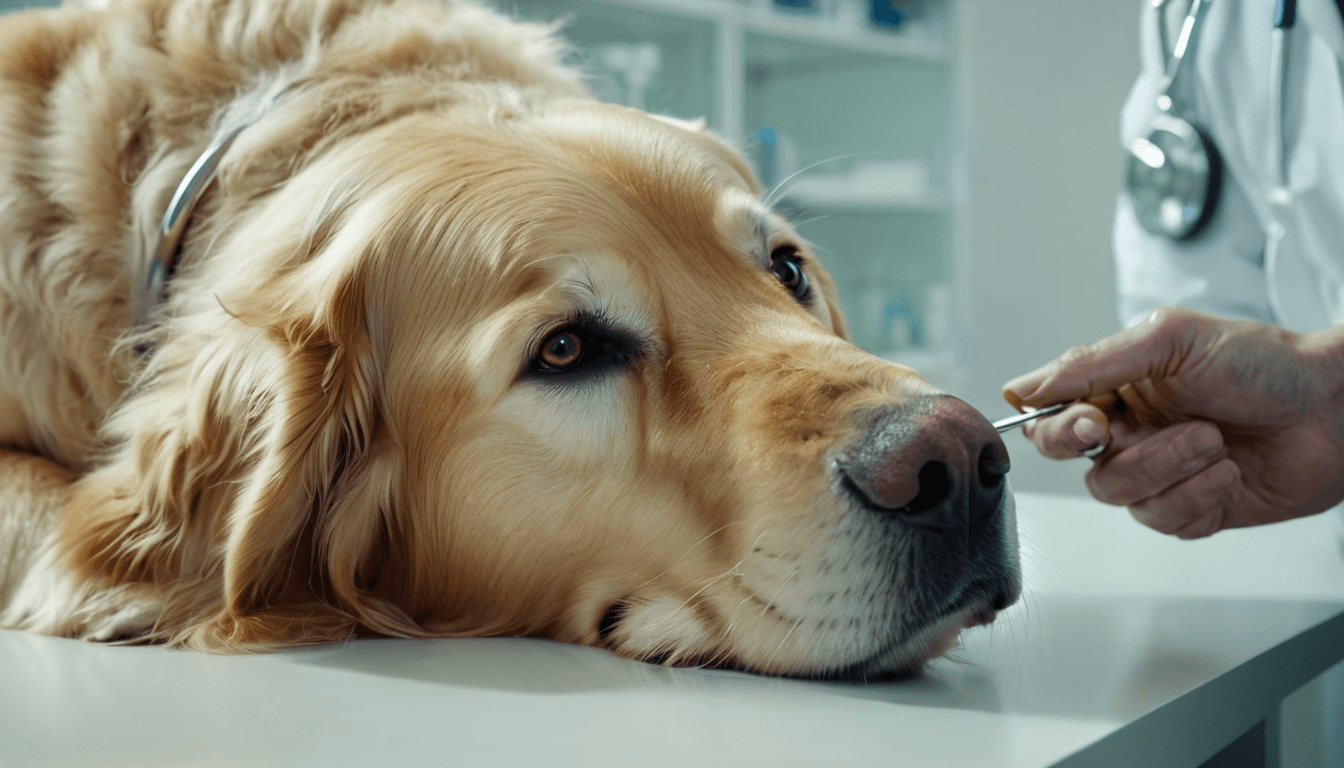
Hundekrankenversicherung
Tierarztkosten können bei Hunden schnell in die Tausende gehen – etwa bei einer Operation oder einer chronischen Erkrankung. Die Hundekrankenversicherung übernimmt die Behandlungskosten, damit Sie sich auf die Gesundheit Ihres Tieres konzentrieren können.
- Übernahme von Tierarzt-, OP- und Medikamentenkosten
- Wahltarife von Basisschutz bis Vollschutz mit Vorsorge
- Keine Sorge mehr vor hohen, plötzlichen Tierarztrechnungen
Hunde-OP-Versicherung
Eine Operation beim Hund kann schnell mehrere Tausend Euro kosten – etwa nach einem Unfall oder bei einer Gelenkerkrankung. Die Hunde-OP-Versicherung übernimmt diese Kosten und ist eine günstige Alternative zur vollen Krankenversicherung.
- Übernahme der OP- und Nachbehandlungskosten
- Günstiger Basisschutz als Alternative zur Vollversicherung
- Freie Tierarztwahl, auch in der Tierklinik
Katzenkrankenversicherung
Auch Katzen erkranken oder verunfallen – die Kosten für Diagnostik und Behandlung beim Tierarzt trägt sonst allein der Halter. Die Katzenkrankenversicherung federt diese finanzielle Belastung zuverlässig ab.
- Übernahme von Tierarzt-, OP- und Medikamentenkosten
- Auch für reine Wohnungskatzen sinnvoll
- Verschiedene Tarifstufen je nach gewünschtem Schutzumfang
Katzen-OP-Versicherung
Auch bei Katzen können Operationen, etwa nach einem Unfall oder bei einer Erkrankung, hohe Kosten verursachen. Die Katzen-OP-Versicherung sichert genau diesen Fall günstig ab, ohne den vollen Krankenschutz.
- Übernahme der OP- und Nachbehandlungskosten
- Günstiger Basisschutz als Alternative zur Vollversicherung
- Freie Tierarztwahl, auch in der Tierklinik
Pferdekrankenversicherung
Behandlungen beim Pferd, etwa nach einer Kolik oder Verletzung, sind oft besonders kostenintensiv. Die Pferdekrankenversicherung sichert Sie gegen diese hohen tierärztlichen Kosten ab.
- Übernahme hoher Tierarzt- und Klinikkosten, etwa bei Kolik-OPs
- Ergänzbar um Operationskosten- oder Lebensversicherung fürs Pferd
- Wichtig für Freizeit- wie Turnierpferde gleichermaßen
Krankenkassen-Suche
Zusatzbeitrag, Leistungen und Service unterscheiden sich zwischen den gesetzlichen Krankenkassen teils deutlich. Ich helfe Ihnen, die Krankenkasse zu finden, die am besten zu Ihrem Bedarf und Budget passt.
- Vergleich von Zusatzbeitrag und Leistungsumfang der gesetzlichen Kassen
- Unterstützung beim unkomplizierten Kassenwechsel
- Kostenlos und unverbindlich
Kranken-Zusatzversicherung
Zahnersatz, Heilpraktiker, Einzelzimmer im Krankenhaus: Die gesetzliche Krankenversicherung deckt längst nicht alles ab. Kranken-Zusatzversicherungen schließen genau diese Lücken – individuell nach Ihrem Bedarf zusammengestellt.
- Bausteine für Zahn, Sehhilfen, Heilpraktiker oder Krankenhausaufenthalt
- Frei kombinierbar je nach persönlichem Bedarf
- Ergänzt die gesetzliche Krankenversicherung gezielt
Risikolebensversicherung
Stirbt ein Einkommensbezieher unerwartet, bleibt die Familie oft auf laufenden Kosten wie der Baufinanzierung sitzen. Die Risikolebensversicherung sichert Ihre Liebsten finanziell ab – zu einem vergleichsweise günstigen Beitrag.
- Finanzielle Absicherung der Familie im Todesfall
- Besonders wichtig bei laufender Baufinanzierung oder Kindern
- Günstige Beiträge dank reiner Risikoabsicherung ohne Sparanteil
Pflegezusatzversicherung
Die gesetzliche Pflegeversicherung deckt im Ernstfall meist nur einen Teil der tatsächlichen Pflegekosten ab – die Lücke zahlen Betroffene oder ihre Angehörigen aus eigener Tasche. Eine private Pflegezusatzversicherung schließt genau diese Versorgungslücke.
- Schließt die Lücke zwischen gesetzlicher Pflegeversicherung und tatsächlichen Pflegekosten
- Pflegetagegeld, Pflegerente oder Pflegekostenversicherung je nach Bedarf wählbar
- Je früher der Abschluss, desto günstiger die Beiträge und unkomplizierter die Gesundheitsfragen